开yun体育网区分同比增长592.26%、78.55%-开云·kaiyun体育(中国)官方网站 登录入口
专题:臻驱科技港股IPO:营收飙升反增亏开yun体育网,九成收入靠前五大客户
出品:新浪财经上市公司盘考院
作家:君
2026年1月2日,臻驱科技(上海)股份有限公司(下称“臻驱科技”或“公司”)向联交所主板提交上市肯求,中信证券、国泰海通为联席保荐东说念主。
创举东说念主沈捷执有臻驱科技30.79%股份,并担任董事会主席及提名委员会主席,却未被认定为公司控股鞭策,或涉嫌违背联交所《上市法令》第1.01条法令。
比年来,臻驱科技收入成倍增长的同期,由于毛利率较低、时候用度增长,蚀本执续扩大,主交易务尚不具备自我“造血”才能,依赖银行贷款及股权融资补充流动资金。
铁心2025年9月底,臻驱科技的钞票欠债率升至76.75%,银行贷款余额接近14亿元,而现款及答理共计不及10亿元,面对较严峻的财务风险。
认定无控股鞭策是否合理,是否逃匿引申义务?
臻驱科技设置于2017年,是一家时候运转的电控贬责决策供应商,主要面向新动力汽车限制。公司构建了分层贬责决策组合,涵盖功率模块、电机适度器及功率砖。
公开贵府披露,功率砖区别于传统电机适度器,通过三维立体化集成贪图,将功率模块、电容、散热部件等中枢组件高度整合,显耀升迁了空间利用率和热管束效果,同期兼容 SiC/IGBT 芯片混装,适配多电压平台。
据统计,臻驱科技已完成12轮融资,累计召募资金约17.75亿元,投后估值达42.8亿元,较天神轮暴涨近42倍。
 臻驱科技招股书
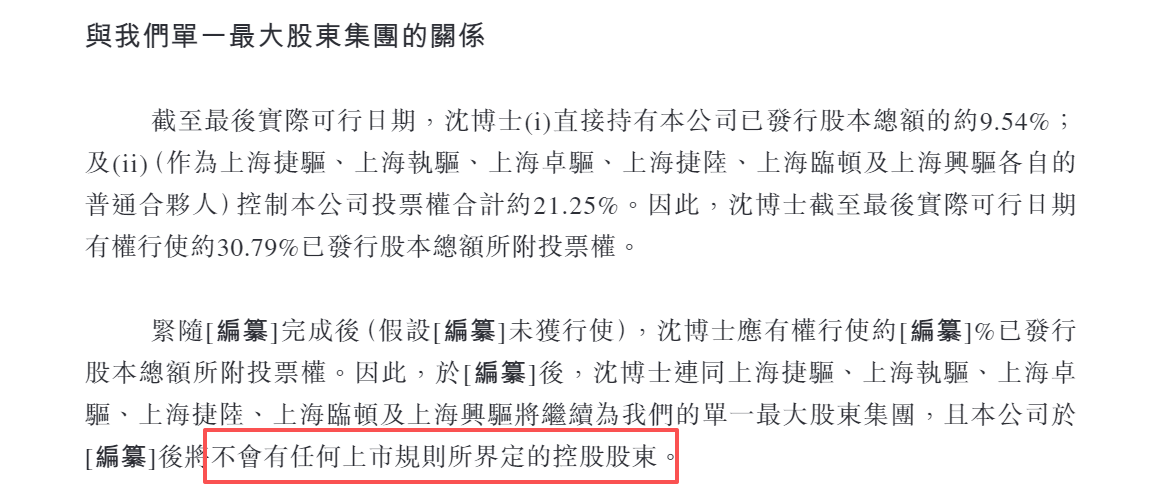
IPO前,沈捷径直或辗转执有臻驱科技30.79%股份,连同上海捷驱、上海执驱、上海卓驱、上海捷陆、上海临顿及上海兴驱为公司的单一最大鞭策集团。君联本钱执股12.82%,为最大外部投资者。
值得贵重的是,臻驱科技认定公司无控股鞭策。
 联交所《上市法令》
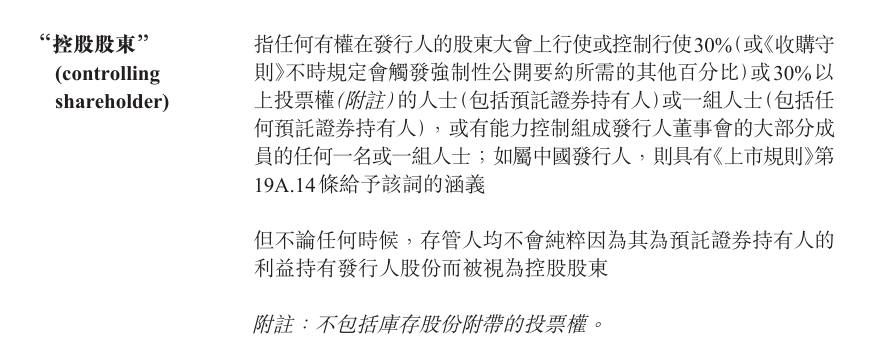
凭据联交所《上市法令》第1.01条,控股鞭策指任何有权在刊行东说念主的鞭策大会上哄骗或适度哄骗30%或30%以上投票权的东说念主士或一组东说念主士,或有才能适度构成刊行东说念主董事会的大部分红员的任何又名或一组东说念主士。
联交所将“适度权”解说为投票权,有别于实益领有权。而沈捷共计适度臻驱科技30.79%的投票权,已跨越《上市法令》法令的30%下限,更并且沈捷还担任公司董事会主席及提名委员会主席。
因此,臻驱科技认定处于无控股鞭策景况有违监管法令,沈捷可能存在逃匿引申实践适度东说念主、控股鞭策关系义务的情形。
收入狂飙但蚀本扩大
招股书披露,2023年、2024年及2025年前三季度,臻驱科技区分完毕收入1.60亿元、11.59亿元、12.17亿元,其中2024年、2025年前三季度区分同比增长625.09%、85.13%,收入增势迅猛。
按居品类型来看,电机适度器孝顺了臻驱科技粗略以上的收入,各阐述期的收入区分为1.38亿元、9.57亿元、9.79亿元。其中,2024年及2025年前三季度,区分同比增长592.26%、78.55%。同期,功率砖的收入区分同比增长1751.62%、75.07%,功率模块的收入区分同比增长862.05%、3565.77%。
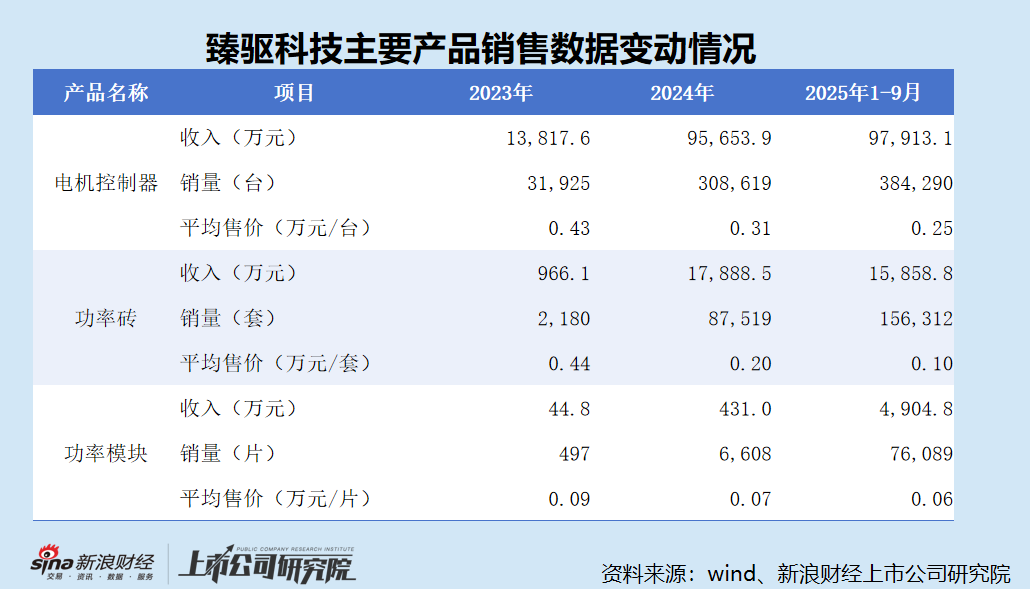
尽管三款居品的销量大幅增长,但平均售价执续走低。阐述期内,电机适度器的平均售价从约4328.1元/台跌至约2547.9元/台,功率砖的平均售价从约4431.7元/套跌至约1014.6元/套,功率模块的平均售价从约901.4元/片跌至约645.6元/片,跌幅区分达到41.1%、77.1%、28.5%。
受此影响,臻驱科技的毛利率执续承压,固然从2023年的-8.3%升迁至2025年前三季度的3.4%,但仍远低于可比上市公司,盈利才能较弱。阐述期内,臻驱科技的电机适度器的毛利率区分为-11.9%、-1.4%、0.2%,功率模块的毛利率区分为3.3%、3.7%、14.6%。
2023年、2024年及2025年上半年,英搏尔电机适度器的毛利率区分为25.35%、25.27%、28.84%,斯达半导IGBT模块的毛利率区分为37.72%、31.71%、30.12%,扬杰科技功率器件的毛利率区分为30.36%、32.21%、33.57%,均远高于臻驱科技同类居品。
此外,臻驱科技的客户蚁集度畸高,在价钱商酌、付款条目等方面将处于谬误。臻驱科技在招股书中解释称,“汽车行业具有相对较高的蚁集性,电控贬责决策主要由数目有限的主机厂及登程点系统集成商采购。咱们的业务形态要求在居品界说、考据及量产全经由中与该等客户抽象互助,因而导致收入基础蚁集。”
阐述期内,臻驱科技来自前五大客户的收入区分占总收入的86.1%、92.0%及94.0%。而2023年、2024年,英博尔的客户蚁集度不到30%,区分为26.98%、23.96%,且呈显然下落趋势;斯达半导的客户蚁集度区分为36.25%、33.47%,也远低于臻驱科技。这意味着,臻驱科技过高的客户蚁集度难以用行业特色解释。
专科东说念主士指出,大客户可能会利用其市时势位,要求公司提供定制化事业、独家供应许诺,以致在某些限制进行不对理让利,使公司冉冉沦为大客户的“代工场”或“附属供应商”,丧休闲务颓靡性和计谋天真性。
凭据公司官网,臻驱科技互助的主机厂包括大众集团、上汽通用五菱、奇瑞、赛力斯、沃尔沃、长安等。臻驱科技于2022年与客户D诞生业务,向其销售电机适度器、功率砖。2023年,客户D成为公司第四大客户,2024年及2025年前9月,客户D成为公司第一大客户,收入占比区分为36.4%、63.1%,依赖加深。
收入成倍增长的同期,臻驱科技蚀本执续扩大,堕入增收不增利困局。阐述期内,臻驱科技区分录得净蚀本2.37亿元、3.35亿元及2.57亿元,其中2024年、2025年前三季度区分同比扩大41.25%、20.44%,主要系毛利率较低实时候用度(含财务用度)增长较快。
臻驱科技坦言,由于公司正处于业务及运营彭胀阶段,且执续干预研发,短期内可能陆续产生净蚀本。若公司无法产生弥散收入并适度开支,可能会陆续产生环节蚀本。
2025年前三季度,臻驱科技的毛利仅为4124万元,但时候用度高达3.17亿元,同比增长33.54%。其中,研发用度同比下落1.47%,销售用度、管束用度、财务用度区分同比增长66.04%、54.08%、297.23%。
臻驱科技的财务用度尽头增长背后,银行贷款执续攀升导致利息开销大幅高潮。铁心2025年9月底,臻驱科技的短期借款、永恒借款共计13.8亿元,较2022年底激增7.4倍。阐述期内,银行借款的利息开销区分为475.9万元、1446.4万元、3200.7万元,增速较快。
铁心2025年9月底,臻驱科技现款及答理共计9.27亿元,资金缺口超4.5亿元,偿债风险较高。各阐述期末,臻驱科技的钞票欠债率区分为34.59%、79.22%、76.75%,远高于可比上市公司。
装机量远超销量 存货执续增长
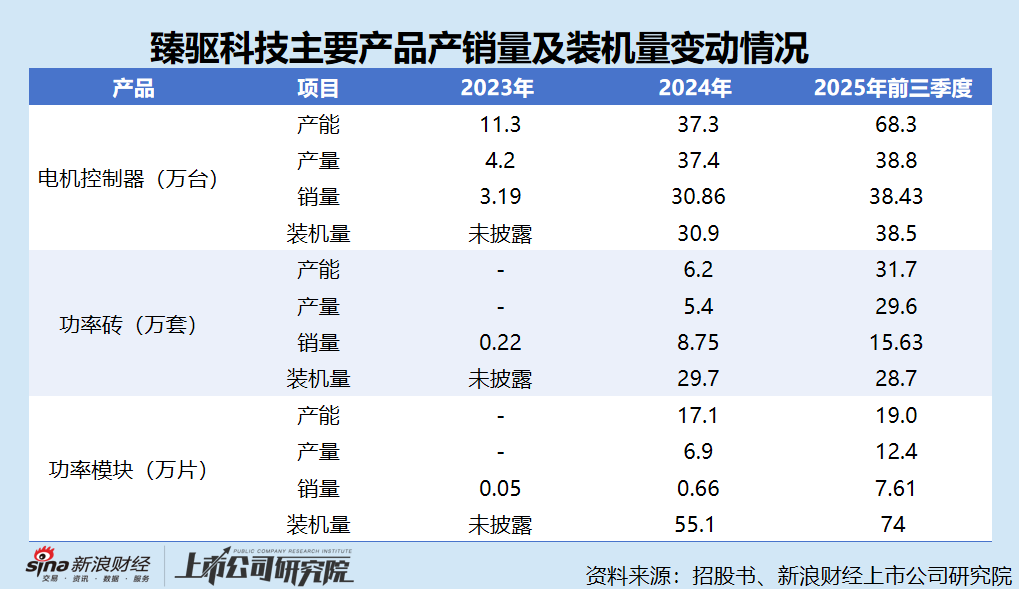
凭据招股书,2024年及2025年前三季度,臻驱科技的装机量区分为30.9万台、38.5万台,与当期销量数据吻合。但功率砖及功率模块的装机量与销量不匹配。
2024年、2025年前三季度,臻驱科技功率模块的装机量区分为55.1万片、74万片,但销量仅为0.66万片、7.61万片;功率砖的装机量区分为29.7万套、28.7万套,但销量仅为8.75万套、15.63万套。
据悉,直至2024年6月、10月,臻驱科技才区分诞生了自有功率模块、功率砖产能,在此之前主要依赖第三方制造商进行坐褥。
2024年、2025年前三季度,臻驱科技功率模块的产量区分为6.9万片、12.4万片,产销率区分为9.58%、61.36%;库存(产量减销量)累计加多11.03万片,占总产量的57.2%。同期,功率砖的产量区分为5.4万套、29.6万套,产销率区分为162.07%、52.81%;库存(产量减销量)累计加多10.62万套,占总产量的30.33%。
除电机适度器外,臻驱科技的功率模块、功率砖虽大幅扩产但销量增长有限,执续加多的库存占用了大宗营运资金。铁心2025年9月底,臻驱科技存货余额4.94亿元,较2022年底大幅增长158.47%,占流动钞票的20.45%。跟着销售价钱执续走低,臻驱科技的存货可能面对较高的减值风险。
由于接收激进彭胀策略,臻驱科技的固定钞票余额执续攀升,各阐述期末区分为1.44亿元、3.95亿元、6.64亿元,折旧区分为2138.6万元、4104.1万元、4792.5万元,严重挤压了利润空间。
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:公司不雅察开yun体育网